Pension alimentaire : le revenu déclaré ne raconte pas toujours toute l’histoire
La pension doit permettre une contribution juste et équilibrée aux besoins des enfants. Lire la suite ›
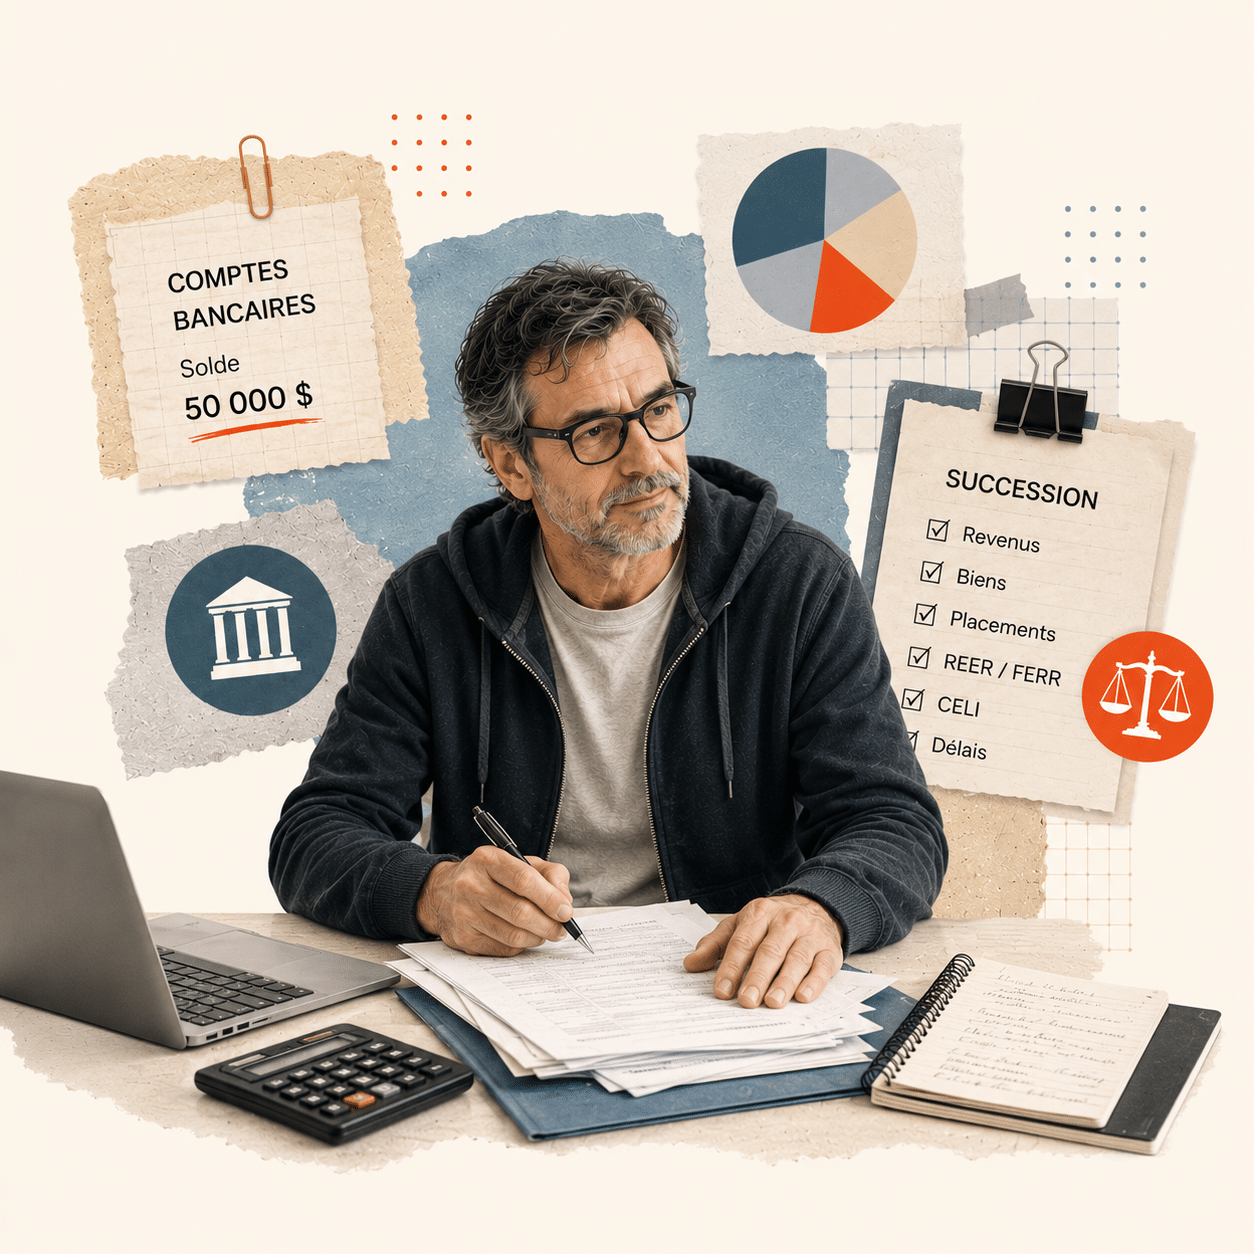
Lorsqu’une personne décède, une des premières questions qui revient est souvent :
« Combien d’impôt est-ce que la succession va devoir payer? »
Et derrière cette question, il y a souvent une inquiétude encore plus grande :
Est-ce que tout ce que la personne possédait devient imposable à son décès?
La réponse est non.
Un compte bancaire de 50 000 $ ne crée pas soudainement 50 000 $ de revenu imposable simplement parce que son propriétaire est décédé.
Une maison de 500 000 $ ne génère pas automatiquement de l’impôt sur 500 000 $.
Et recevoir un héritage ne signifie pas non plus que l’héritier devra ajouter la valeur de cet héritage à son revenu personnel.
La fiscalité au décès fonctionne autrement.
Fiscalement, une personne décédée est généralement considérée comme ayant disposé de ses immobilisations immédiatement avant son décès, même si rien n’a réellement été vendu.
C’est ce qu’on appelle une disposition réputée.
On compare alors généralement :
la valeur du bien au moment du décès
avec
son coût fiscal.
Et c’est la différence entre les deux qui peut créer un gain en capital.
C’est donc rarement la valeur totale du bien qui devient imposable.
C’est plutôt l’augmentation de valeur accumulée pendant que la personne le détenait qui peut entraîner de l’impôt.
Prenons quelques exemples.
Commençons par la maison.
Au décès, il y a techniquement une disposition réputée de la résidence principale et celle-ci doit être déclarée. Toutefois, si la propriété peut être entièrement désignée comme résidence principale pour les années pertinentes, l’exemption pour résidence principale peut éliminer le gain en capital imposable.
Par exemple :
Une personne a acheté sa maison 200 000 $.
Au moment de son décès, elle vaut 600 000 $.
Il y a donc une augmentation de valeur de 400 000 $.
Mais si la résidence est admissible à l’exemption pour résidence principale pour toute la période pertinente, ce gain pourrait être entièrement exonéré.
Ça ne veut toutefois pas dire qu’on peut simplement ignorer la maison dans la déclaration fiscale.
La disposition doit quand même être déclarée et les formulaires appropriés doivent être produits.
Le chalet, c’est souvent là que ça commence à devenir intéressant.
Supposons qu’une personne a acheté un chalet 150 000 $ il y a plusieurs années et qu’il vaut maintenant 500 000 $.
Au décès, elle est généralement réputée l’avoir vendu pour sa juste valeur marchande.
On pourrait donc avoir un gain en capital de :
500 000 $ – 150 000 $ = 350 000 $.
Une portion de ce gain sera alors incluse dans le revenu selon les règles fiscales applicables.
Et oui : dans certaines situations, il peut être possible de désigner le chalet comme résidence principale pour certaines années.
Mais il faut alors regarder l’ensemble de la situation.
Pour un immeuble locatif, on retrouve également la disposition réputée au décès.
Il peut donc y avoir un gain en capital lorsque la valeur de l’immeuble a augmenté.
Mais il peut y avoir autre chose.
Si de l’amortissement fiscal a été demandé au fil des années, une partie de cet amortissement pourrait également devoir être récupérée dans le revenu au décès.
Autrement dit, pour un immeuble locatif, la facture fiscale peut provenir de plus d’un calcul.
C’est l’un des biens pour lesquels j’aurai besoin :
Même principe pour les actions, fonds communs de placement, FNB et plusieurs autres placements détenus dans un compte non enregistré.
Supposons que la personne avait investi 100 000 $ et que ses placements valent 175 000 $ au décès.
La disposition réputée pourrait créer un gain en capital de 75 000 $.
À l’inverse, certains placements peuvent aussi avoir perdu de la valeur.
Les pertes en capital deviennent alors particulièrement importantes à analyser dans une déclaration au décès, puisque des règles spéciales permettent dans certaines circonstances de les utiliser plus largement que durant la vie du contribuable.
En règle générale, la valeur du REER ou du FERR au décès est incluse dans le revenu de la personne décédée.
Donc, quelqu’un qui décède avec un REER important peut avoir une déclaration finale beaucoup plus élevée qu’une année normale.
Mais il existe d’importantes exceptions.
Notamment, lorsque certains montants sont transférés à un époux ou conjoint de fait admissible, ou dans certaines situations à un enfant ou petit-enfant financièrement à charge, des mécanismes peuvent permettre un report de l’impôt.
C’est pourquoi on ne peut pas simplement regarder le solde du REER et calculer immédiatement l’impôt.
Il faut aussi regarder qui reçoit l’argent et de quelle façon il est transféré.
Le CELI porte plutôt bien son nom.
La juste valeur marchande du CELI au moment du décès peut généralement être reçue libre d’impôt par la succession ou par le bénéficiaire désigné.
Mais attention à une nuance importante :
le traitement des revenus gagnés après le décès peut être différent.
Si les placements continuent de prendre de la valeur ou de générer des revenus après le décès, ces montants ne profitent pas nécessairement de la même exemption.
la valeur du CELI au jour du décès
et
ce qui est gagné après le décès.
Cette distinction va revenir souvent dans une succession.
C’est probablement l’exemple le plus simple.
Si une personne possède 40 000 $ dans son compte bancaire au moment de son décès, le 40 000 $ n’est pas transformé en revenu imposable.
Il fait simplement partie des biens de la succession.
Par contre, les intérêts gagnés avant le décès doivent généralement être inclus dans la déclaration finale, alors que les revenus gagnés après le décès peuvent appartenir fiscalement à la succession.
Encore une fois :
le capital lui-même n’est pas le revenu.
En théorie, les règles de disposition réputée peuvent également toucher certains biens personnels.
Mais dans la vraie vie, le divan IKEA de 2014 ne devrait pas devenir le dossier fiscal le plus complexe de la succession.
Les biens à usage personnel, comme les automobiles, les meubles et plusieurs effets personnels, sont souvent revendus pour moins cher que leur coût d’origine. Dans ces situations, il n’y a généralement aucun gain en capital à imposer.
Certains biens peuvent toutefois prendre de la valeur.
On pense notamment :
Dans ces situations, les règles fiscales sur les biens à usage personnel ou les biens meubles déterminés peuvent devenir pertinentes.
La prestation de décès elle-même est généralement reçue sans être ajoutée au revenu imposable du bénéficiaire.
Le traitement peut toutefois devenir plus complexe selon le type de police, son propriétaire et son bénéficiaire, particulièrement lorsqu’une société privée détient l’assurance.
Et là, on entre dans la catégorie :
« Appelle ton fiscaliste avant de distribuer quoi que ce soit. »
Lorsqu’une personne détient les actions d’une société privée, elle est généralement réputée en avoir disposé à leur juste valeur marchande immédiatement avant son décès.
Si l’entreprise a pris beaucoup de valeur depuis sa création ou son acquisition, un gain en capital important peut donc être déclenché au décès.
Mais l’enjeu ne s’arrête pas là.
La société peut elle-même détenir des liquidités, des placements, des immeubles ou d’autres actifs qui devront éventuellement être versés ou transférés aux héritiers. Selon la situation, cela peut créer un risque de double imposition : une première fois au décès de l’actionnaire, puis une seconde fois lorsque la valeur est sortie de la société.
C’est pourquoi la planification fiscale successorale est particulièrement importante pour les propriétaires d’entreprise.
Idéalement, cette réflexion se fait du vivant de l’actionnaire, parfois plusieurs années avant le décès. Elle peut notamment permettre de :
Après le décès, il existe aussi des stratégies de planification fiscale post-mortem qui peuvent, dans certaines situations, réduire le risque de double imposition.
Mais les options ne sont évidemment pas les mêmes lorsqu’on commence à planifier plusieurs années avant le décès plutôt qu’une fois la succession ouverte.
Pour un entrepreneur, la planification successorale ne devrait donc pas seulement répondre à la question :
« À qui est-ce que je veux laisser mon entreprise? »
Elle devrait aussi répondre à celle-ci :
« Fiscalement, qu’est-ce qui va se passer lorsque je vais la transmettre? »
La disposition réputée des biens n’est qu’une partie de la déclaration finale.
Il faut également déclarer les revenus gagnés par la personne jusqu’à la date de son décès.
Par exemple :
Au Québec, l’année fiscale finale commence le 1er janvier et se termine à la date du décès.
Il existe également certaines déclarations facultatives qui peuvent permettre de séparer certains revenus de la déclaration principale et, dans certaines situations, de réduire l’impôt total.
C’est ici qu’une autre distinction devient vraiment importante.
La personne décédée et sa succession sont deux contribuables différents.
La déclaration finale sert essentiellement à régler la situation fiscale de la personne jusqu’à son décès.
Mais si les biens demeurent dans la succession après le décès et continuent de générer des revenus, on peut ensuite avoir une déclaration de revenus de la succession.
Par exemple :
Une personne décède avec un immeuble locatif.
Les loyers gagnés avant son décès appartiennent à sa déclaration personnelle.
Les loyers gagnés après son décès, pendant que l’immeuble appartient à la succession, peuvent plutôt appartenir à la succession.
Même chose pour des intérêts, des dividendes ou des gains réalisés après le décès.
L’ARC précise d’ailleurs qu’une déclaration T3 peut être requise lorsque la succession gagne des revenus après le décès ou distribue certains biens aux bénéficiaires.
La meilleure façon de le résumer serait probablement celle-ci :
Ce n’est pas la valeur de la succession qui est imposée.
Ce sont plutôt certains événements fiscaux qui surviennent au décès.
On regarde notamment :
Pendant ce temps, certains actifs peuvent être reçus sans impôt immédiat ou bénéficier d’une exemption ou d’un report : résidence principale, CELI, assurance vie, transferts admissibles au conjoint, etc.
Et c’est exactement pourquoi deux successions de 1 million de dollars peuvent avoir des factures fiscales complètement différentes.
Même valeur de succession.
Pas du tout la même facture fiscale.
C’est la composition des actifs, beaucoup plus que leur valeur totale, qui détermine ce qui se passera fiscalement.
Et avant de distribuer les biens aux héritiers, c’est exactement ce qu’il faut déterminer.
Ton futur toi va te remercier d’avoir lu ça.
L’optimisation fiscale, c’est pas d’être plus riche que tout le monde.
C’est de garder plus de ce que tu gagnes, sans migraine, ni stress, ni audits surprises.
Et si tu veux de l’aide pour mettre tout ça en place :
La pension doit permettre une contribution juste et équilibrée aux besoins des enfants. Lire la suite ›
Il y a parfois quelque chose dans tes chiffres, dans ta situation ou dans l’évolution de ton entreprise qui mérite qu’on s’arrête et qu’on pose une question de plus. Lire la suite ›